この記事でわかること
- 火災保険5年102,880円の全項目(建物・家財・地震・特約)
- 保険料の57%が地震保険で、全損でも出るのは建物1,100万円まで
- 水災を外した判断と、外す前に確認すべきだった2つ
- 建物の保険金額が総額3,533万円ではなく建築価額で決まる理由
- 資金計画書の枠5万円に対して、実際はいくらだったか
火災保険は、家づくりの最後の方に出てくる手続きです。間取りも設備も決め終わって、引き渡しが近づいた頃に保険どうしますかと聞かれます。そこまでに決めることが多すぎて、わが家はほとんど考えないまま打ち合わせに臨みました。
調べても出てくるのは相場は年間1〜3万円、補償内容をよく検討しましょう、といった説明ばかりで、実際の見積書がどうなっているのかは分かりません。この記事では、わが家の見積書の中身を項目ごとに公開します。
契約先はハウスメーカー経由で紹介された代理店で、そこで打ち合わせをして損保系の1社と契約しました。比較はしていません。前提は、東海圏の注文住宅、2階建て・延床33坪(専有面積110.13㎡)、2025年7月契約で同年9月入居、構造級別はT構造です。
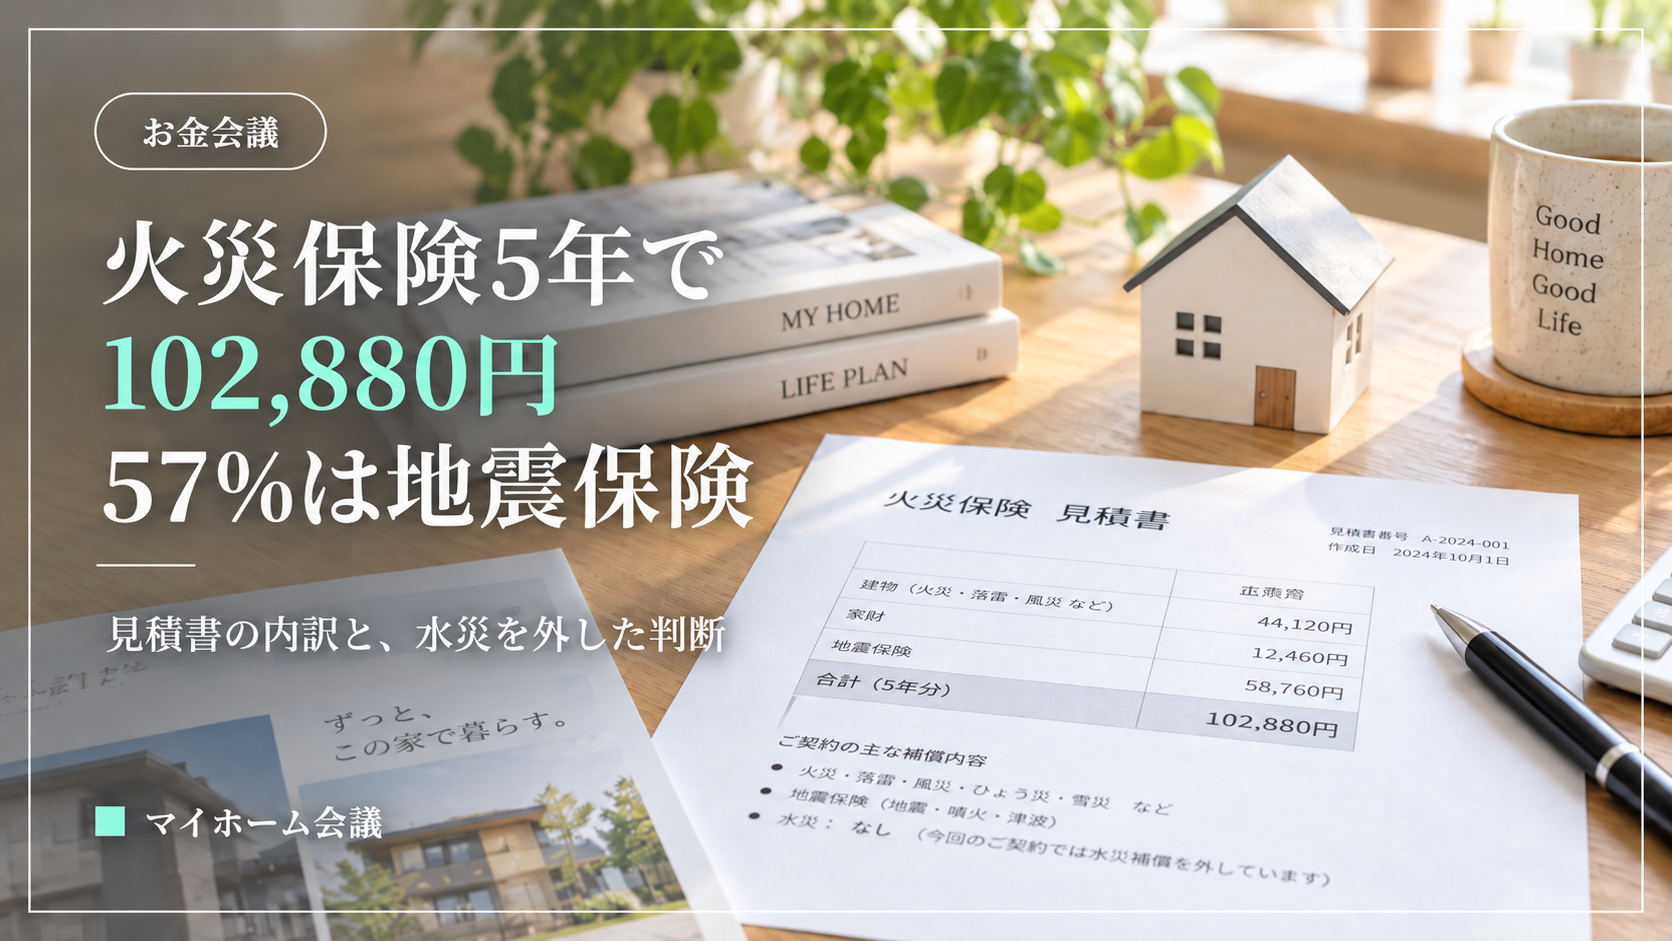
火災保険は5年一括で102,880円。年に直すと約20,600円
| 項目 | 保険金額 | 保険料 |
|---|---|---|
| 建物(基本) | 2,200万円 | 36,150円 |
| 建物(地震) | 1,100万円 | 54,010円 |
| 家財(基本) | 200万円 | 7,240円 |
| 家財(地震) | 100万円 | 4,910円 |
| 住宅修理弁護士費用(特約) | 300万円 | 570円 |
| 合計 | — | 102,880円 |
保険期間は5年で、地震保険も5年です。払込は長期一括払いにしました。適用された割引は、建物・家財セット割引、建物建築年別料率、地震建築年割引の3つです。月あたりに直すと1,700円ほどになります。
保険料の57%は地震保険で、全損でも出るのは建物1,100万円まで
火災の補償にあたる建物と家財の基本が43,390円、地震保険が建物と家財を合わせて58,920円です。合計102,880円のうち、地震保険が57%を占めています。火災そのものの補償は5年で43,390円、年に直すと約8,700円しかかかっていません。
地震保険の保険金額が火災保険の半分になっているのは、こちらが選んだわけではなく制度上の決まりです。地震保険の保険金額は、火災保険の保険金額の30〜50%の範囲でしか設定できません。建物は5,000万円、家財は1,000万円が上限です。わが家は上限の50%にしています。
つまり、建物2,200万円に対して、地震で全損になっても出るのは1,100万円です。これで建て直すことはできません。地震保険は建て直しの費用ではなく、当面の生活と再建の足しにするための保険だと理解しておく必要があります。
その1,100万円のために5年で54,010円を払うかどうか。東海圏は南海トラフの想定区域に入っているので、わが家は付けました。ただ、保険料の半分以上がここに乗ると知っていたら、もっと早い段階で検討していたと思います。
水災を外したのは土地が高台だから。ただし付けた場合との差額は見ていない
| 補償 | わが家 |
|---|---|
| 火災・落雷・破裂・爆発 | 付けた |
| 風災・雹災・雪災 | 付けた |
| 水災 | 外した |
| 水濡れ・盗難・物体の飛来等 | 付けた |
| 不測かつ突発的な事故 | 付けた |
外した理由は、土地が高台にあるからです。土地探しの段階でハザードマップを確認していて、浸水のリスクが低いことは分かっていました。その確認が、ここで判断材料として使えています。
判断するときに知っておいた方がいいのは、水災が何を補償するかです。河川の氾濫や集中豪雨による床上浸水だけでなく、土砂崩れや落石も水災の扱いになります。高台だから安心とは限らず、斜面に近い土地なら土砂災害のリスクが残ります。また、床上浸水に至らなくても、地面から45cmを超える浸水は補償対象になるとされています。床上まで来ることはないだろうという感覚だけで外すと、この範囲を見落とします。
一方で、水災を付けると保険料は上がります。一般には2万円前後上がるとする説明もありますが、これは条件によって変わるので自分の見積もりで確認するしかありません。わが家は水災ありの見積もりを取らなかったので、いくら安くなったのかは分かっていません。外すなら、ハザードマップで浸水想定と土砂災害警戒区域を見たうえで、水災ありとなしの両方の見積もりを取って差額を見てから決めた方がいいです。
建物の保険金額2,200万円は、総額3,533万円ではなく建築価額で決まる
見積書には建築価額22,000千円と書かれていて、そこから新価評価額、つまり建て直すのにかかる金額を計算しています。火災保険の対象になるのは建物そのものの価格で、付帯工事や諸費用、外構は含まれません。わが家の内訳で言うと、建物本体2,237万円がこの金額に近い数字です。総額3,533万円のうち、付帯工事632万円、諸費用158万円、外構288万円などは、燃えても保険金の対象になりません。家全体の費用の内訳は注文住宅の見積書、全項目の金額を公開するに出しています。
保険金額が適正かどうかは、この建築価額が正しく出ているかで決まります。代理店が計算してくれますが、契約前に一度確認しておくといいです。
家財は200万円で契約しました。この金額は代理店が世帯構成から積算したもので、足りているのか多すぎるのかは判断できていません。家財の評価額は、家具・家電・衣類を全部買い直す金額で考えます。入居直後にそれを実感として見積もるのは難しく、提示された数字をそのまま受け入れました。家財の金額は契約後でも見直せるので、更新の時期に考え直すつもりです。
資金計画書では、火災保険料が年払い50,000円として計上されていました。実際は5年で102,880円、年約20,600円なので、枠の半分以下で収まっています。同じように予算として計上されていた照明15万円やカーテン20万円は、わが家の場合むしろ足りませんでした。どの項目が余ってどの項目が足りないかは、実際に見積もりを取るまで分かりません。
比較しなかったので分からないこと
わが家はハウスメーカー経由で紹介された代理店で、そのまま1社と契約しました。102,880円が安かったのか高かったのかは、比べる相手がいないので今も分かりません。
火災保険は保険会社ごとに補償の区分も保険料も違います。同じ建物でも、どこで契約するかで金額が変わります。水災を付けた場合との差額も、複数社の見積もりがあれば比べられます。
- 一度の入力で複数の保険会社から見積もりが取れる
- 同じ保険料で補償を充実させるか、不要な補償を外して安くするかを比べられる
- 利用は無料
見積もりを取っても契約する必要はありません。 インズウェブ公式サイト →

やり直すなら、引き渡しの2〜3ヶ月前に動いて、水災あり・なしの両方を出してもらう
最後に回すと、比べる時間がなくなります。わが家は引き渡し直前に紹介された1社で決めたので、金額そのものに不満はありませんが、妥当だったかを確かめる機会を作れませんでした。
決め方の順番も変えます。地震保険を付けるかどうかを先に決めてから、残りの補償を選びます。保険料の半分以上がそこに乗るので、ここが決まらないと総額の見当がつきません。水災は、ハザードマップと差額の両方を見てから決めます。
払い方と自己負担額も、契約前に確認する項目です。わが家は5年一括払いにしました。長期一括払いは年払いより総額が安くなりますが、一度にまとまった金額を払うので、引き渡し前後の資金繰りに入れておく必要があります。免責金額は0円で、不測かつ突発的な事故だけ3万円でした。免責を高くすると保険料は下がりますが、実際に事故が起きたときの持ち出しが増えます。
調べていたときに欲しかったのは、相場は年間1〜3万円という幅ではなく、その金額が何の補償でできているかという内訳でした。わが家の場合、半分以上は地震保険です。
今から選ぶなら
わが家は水災ありの見積もりを取らないまま、水災を外しました。
今からなら、水災あり・なしの両方を出してもらって、差額を見てから決めます。複数社に同じ条件で出せば、補償の区分の違いも一緒に比べられます。
- 一度の入力で複数の保険会社から見積もりが取れる
- 同じ保険料で補償を充実させるか、不要な補償を外して安くするかを比べられる
- 利用は無料
見積もりを取っても契約する必要はありません。 インズウェブ公式サイト →
住宅ローンの団信と保障が重なる部分もあるので、ローンの内容と一緒に考えると整理しやすいです。わが家のローンの組み方は住宅ローン4,500万円を借りて大丈夫か。契約前に夫婦で計算した5つのことに書いています。